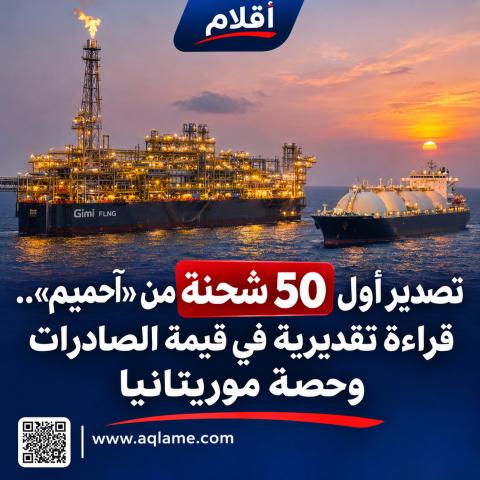
تطرح صادرات الغاز الطبيعي المسال من مشروع «السلحفاة آحميم الكبير»، المشترك بين موريتانيا والسنغال، تساؤلات بشأن توزيع عائداتها بين المشروع وشركة شراء الغاز وتسويقه والدولتين المضيفتين. وتتيح حسابات تقديرية للشحنات الخمسين الأولى تصور حجم الأموال المتداولة، مع ضرورة التمييز بين قيمة المبيعات وهوامش إعادة البيع وصافي الإيرادات الحكومية.
وبافتراض تحميل كل ناقلة بكامل سعتها البالغة 174 ألف متر مكعب، يصل الحجم الإجمالي لخمسين شحنة إلى 8.7 ملايين متر مكعب من الغاز المسال، تعادل، وفق معامل التحويل المستخدم في الحساب، نحو 194 مليون وحدة حرارية بريطانية. ويتوقف الحجم الفعلي على الكميات المحملة والخصائص الحرارية للغاز.
وتستند التقديرات إلى معادلة شراء بمعامل يعادل 9.5% من سعر خام برنت. وباستخدام نطاق افتراضي للنفط بين 75 و85 دولارًا للبرميل، يتراوح سعر الغاز بين 7.13 و8.08 دولارات لكل مليون وحدة حرارية، ما يضع القيمة الإجمالية للشحنات عند التحميل بين نحو 1.38 مليار و1.57 مليار دولار.
أما عند احتساب إعادة البيع بسعر افتراضي يبلغ 14.93 دولارًا للوحدة الحرارية في أوروبا، أو 16.20 دولارًا في آسيا، فقد تتراوح المبيعات النهائية بين 2.90 مليار و3.14 مليارات دولار. وينتج عن ذلك فارق حسابي بين سعر الشراء وإعادة البيع يتراوح بين نحو 1.33 مليار و1.76 مليار دولار.
غير أن هذا الفارق لا يمثل أرباحًا محققة ومعلنة لشركة BP، إذ يفترض بيع كامل الكميات بالأسعار المستخدمة، بينما تتأثر النتائج الفعلية بوجهات الشحنات وتوقيت بيعها وطبيعة عقودها، فضلًا عن تكاليف النقل والتأمين والتبخر والتمويل والتحوط.
وفي الجانب الموريتاني، يؤدي تطبيق نسبة افتراضية قدرها 11.78% على قيمة البيع عند التحميل إلى مبلغ يتراوح بين نحو 163 مليون و185 مليون دولار، أي ما بين 3.26 ملايين و3.70 ملايين دولار للشحنة الواحدة.
لكن اعتماد هذه النتيجة باعتبارها نصيبًا مباشرًا للخزينة يتطلب إثبات أساس النسبة وطريقة تطبيقها. فعائدات الدولة تخضع لترتيبات تقاسم الإنتاج واسترداد التكاليف والضرائب وحصة الشركة الوطنية، ولا يمكن استخلاص صافيها بمجرد تطبيق نسبة موحدة على إجمالي المبيعات.
نور الدين